 بحران تنگه هرمز چگونه قفسه داروخانههای لندن و نیویورک را خالی کرد؟
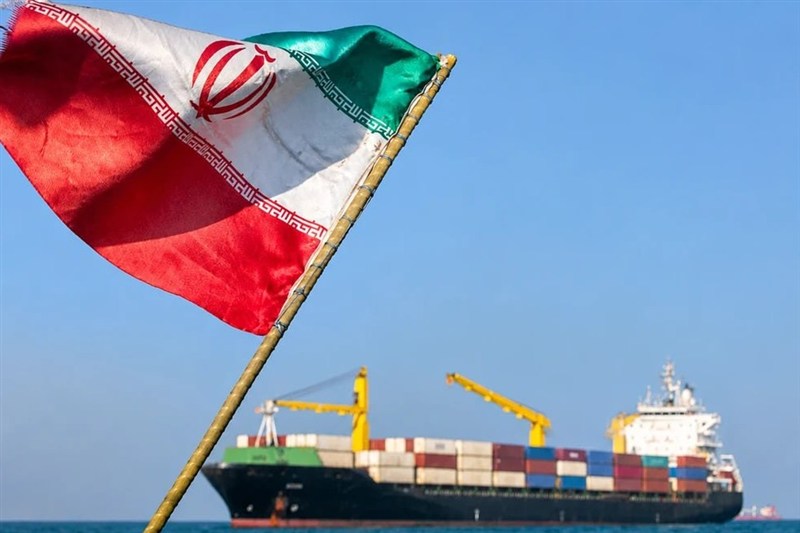
مسدودشدن تنگه هرمز، زنجیره تأمین دارو را گسست و قفسه داروخانههای لندن و نیویورک را خالی کرد.
بحران ژئوپولیتیک و درگیریهای نظامی فزاینده در خاورمیانه در ماههای نخست سال 2026، جهان را با یکی از پیچیدهترین، عمیقترین و مخربترین شوکهای زنجیره تأمین در تاریخ اقتصاد مدرن مواجه کرده است.
1. کالبدشکافی اثرات ژئوپولیتیک انسداد تنگه هرمز بر زنجیره تأمین و دسترسی به دارو در اروپا، بریتانیا و ایالات متحده آمریکا (سال 2026)
بسته شدن عملی و انسداد تنگه هرمز در پی جنگ میان اسرائیل و ایالات متحده آمریکا و ایران شباهتهای تاریخی انکارناپذیری با بحران نفتی و تحریمهای اعراب در پی جنگ یوم کیپور در سال 1973 دارد. در آن زمان، حمایت ایالات متحده از اسرائیل منجر به تحریم نفتی اعراب شد که اقتصاد آمریکا، ژاپن و چندین کشور اروپایی را فلج کرد.
با این تفاوت بنیادین که در سال 2026، این شوک تنها به بازار انرژی و سوخت محدود نماند، بلکه شریانهای حیاتی بهداشت و درمان جهانی، بهویژه زنجیره تأمین داروی اروپا (بهطور خاص بریتانیا) و ایالات متحده آمریکا را به شکلی بیسابقه هدف قرار داد.
انسداد تنگه هرمز، گلوگاهی که در شرایط عادی بین 20 تا 25 درصد از تجارت دریایی نفت خام جهان از آن عبور میکند، آسیبپذیری ساختاری سیستمهای دارویی مبتنی بر مدل «تأمین بهموقع» (Just-in-Time) را در مقیاسی جهانی برملا کرد.
این گزارش با بررسی دقیق دادههای آماری، مستندات میدانی، تحلیلهای اقتصادی و اعترافات بیپرده مقامات و متخصصان حوزه بهداشت و درمان، به کالبدشکافی این مسئله میپردازد که چگونه بسته شدن تنگه هرمز در خلیج فارس، به بحران کمبود و گرانی دارو در قفسه داروخانههای لندن و نیویورک تبدیل شد و آیا این ادعا که دسترسی به دارو در غرب تحت تاثیر قرار گرفته است، پایههای علمی و مستند دارد یا خیر. بررسیها نشان میدهد که پاسخ به این پرسش مطلقاً مثبت است و پیامدهای آن فراتر از پیشبینیهای اولیه بوده است.
2. معماری زنجیره تأمین جهانی دارو؛ پیوند نفت، لجستیک و مواد مؤثره (APIs)
برای درک چگونگی تأثیر مسدود شدن یک آبراه استراتژیک نفتی بر کمبود دارو در داروخانههای کشورهای توسعهیافته، نیازمند تشریح و بررسی دقیق زنجیره تأمین پیچیده، چندملیتی و بههمپیوسته صنعت داروسازی هستیم. این وابستگی متقابل از سه مسیر اصلی و حیاتی اعمال میشود که هر یک در جریان بحران سال 2026 دچار فروپاشی یا اختلال جدی شدند.
2.1. وابستگی پنهان اما مطلق داروسازی به صنعت پتروشیمی
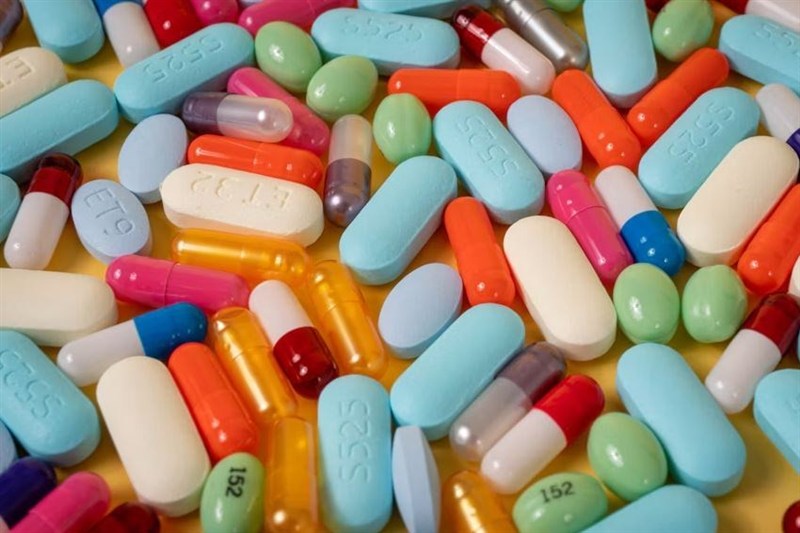
صنعت داروسازی مدرن، بهخلاف تصور عمومی که آن را صرفاً یک صنعت بیولوژیک یا شیمیایی مستقل میداند، وابستگی مطلقی به مشتقات نفتی دارد. نفت خام پایه و اساس تولید مواد شیمیایی مورد نیاز برای ساخت مواد مؤثره دارویی (Active Pharmaceutical Ingredients - APIs) است. بسیاری از حلالها، معرفها و مواد غیرفعال حیاتی در فرمولاسیون داروها، مانند گلیسیرین و مشتقات فنل، مستقیماً از فرآیندهای پتروشیمیایی به دست میآیند.
علاوه بر خود ساختار شیمیایی دارو، سیستمهای تحویل، توزیع و بستهبندی نیز به شدت به محصولات پتروشیمی وابستهاند. ویالهای پلاستیکی، ورقههای قرص (بستههای بلیستر)، سرنگهای یکبارمصرف و کیسههای سرم (IV) تماماً از مشتقات نفتی تولید میشوند.
اختلال در عبور نفت از تنگه هرمز، بلافاصله قیمت این مواد اولیه پایه را در سطح جهانی با نوسانات شدید مواجه کرد و تولیدکنندگان دارو را با بحران افزایش هزینههای ورودی و کمبود مواد خام مواجه ساخت. در واقع، حتی اگر فرمولاسیون یک دارو بهطور کامل در یک کشور غربی تولید شود، فقدان درپوشهای پلاستیکی ویالها یا روکشهای بلیستر، کل فرآیند عرضه نهایی را متوقف میکند.
2.2. هندوستان؛ پاشنه آشیل داروسازی جهان در برابر شوک هرمز
یکی از مهمترین حلقههای اتصال میان تنگه هرمز و کمبود دارو در غرب، نقش هندوستان در زنجیره تأمین جهانی است. هند بهعنوان «داروخانه جهان» شناخته میشود و تولیدکننده حدود 60 درصد از داروهای ژنریک در سطح بینالمللی است.
این کشور تقریباً 47 درصد از کل نسخههای ژنریک و 15 درصد از حجم داروهای بیوسیمیلار (Biosimilars) ایالات متحده آمریکا را تأمین میکند و کنار چین، تأمینکننده اصلی بیش از 85 درصد از داروهای سیستم بهداشت ملی بریتانیا است.
نقطهضعف استراتژیک در اینجاست که هند برای تأمین انرژی و مواد اولیه پتروشیمیایی خود، وابستگی شدیدی به خاورمیانه دارد؛ بهطوری که حدود 40 درصد از نفت خام وارداتی هند مستقیماً از طریق تنگه هرمز تأمین میشود.
با مسدود شدن این مسیر، بلافاصله تولیدات پتروشیمیایی در هند با افزایش هزینه و اُفت تولید مواجه شد، این اختلال، بهصورت دومینووار به کاهش تولید مواد مؤثره دارویی (APIs) و داروهای ژنریک نهایی در کارخانههای هندی منجر شد. وابستگی هند به نفت خلیج فارس، عملاً بهمعنای وابستگی غیرمستقیم بیماران بریتانیایی و آمریکایی به امنیت کشتیرانی در تنگه هرمز بود.
 2.3. فروپاشی شبکههای لجستیک دریایی و هوایی در خاورمیانه
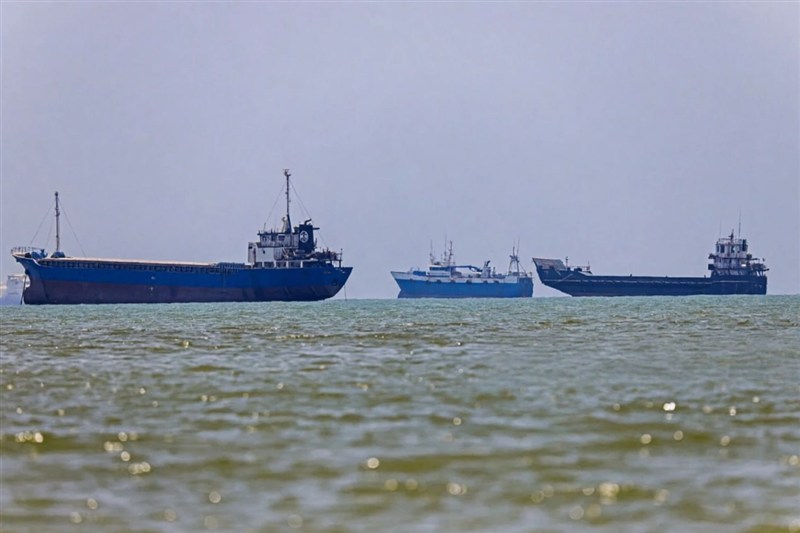
مسدود شدن تنگه هرمز و تشدید ناامنیها در مسیرهای آبی مجاور از جمله دریای سرخ، باعث شد ظرفیت ترانزیت تجاری در این مناطق بهشدت کاهش یابد. ترافیک دریایی تجاری از طریق تنگه هرمز تا اواسط ماه مارس 2026 بهمیزان 90 درصد نسبت به سطح پیش از جنگ کاهش یافت.
شرکتهای کشتیرانی بینالمللی مجبور شدند مسیر محمولههای دارویی و مواد اولیه را تغییر دهند و کشتیها را بهسمت دماغه امید نیک در جنوب آفریقا هدایت کنند.
این تغییر مسیر اجباری، حداقل 10 تا 14 روز به زمان ترانزیت محمولهها اضافه کرد و حق بیمه کشتیهایی را که همچنان قصد عبور از منطقه را داشتند، با رشد نجومی و سرسامآور بیش از 1000 درصد مواجه ساخت.
این تأخیرهای دو هفتهای برای داروهای حساس به دما (نظیر بیولوژیکها، واکسنها و انسولین) که نیازمند حفظ دقیق دمای 2 تا 8 درجه سانتیگراد هستند، فاجعهبار بود. ظرفیت کانتینرهای یخچالدار (Reefer) در سطح جهان محدود است و گیر افتادن این کانتینرها در مسیرهای طولانی آفریقا، باعث کاهش دسترسی به تجهیزات زنجیره سرد در سایر بنادر جهان شد.
از سوی دیگر، کریدورهای هوایی نیز که معمولاً برای انتقال سریع داروهای حیاتی و گرانقیمت استفاده میشوند، دچار اختلالات بیسابقهای شدند. کشورهای شورای همکاری خلیج فارس (GCC) و فرودگاههایی نظیر دبی و دوحه، هابهای کلیدی انتقال بار دارویی از هند و آسیا به اروپا و آمریکا هستند.
ظرفیت حملونقل هوایی در منطقه خلیج فارس تنها در بازه زمانی 28 فوریه تا 3 مارس 2026، با افت شدید 79 درصدی مواجه شد که این امر منجر به کاهش 22 درصدی ظرفیت جهانی باربری هوایی شد.
این کاهش ظرفیت، شرکتهای داروسازی را مجبور به استفاده از مسیرهای جایگزین و غیرمتعارف کرد؛ از جمله انتقال زمینی داروها با کامیون بین فرودگاههای خلیج فارس یا ارسال آنها به هابهای شرق آسیا که به نوبه خود هزینههای حمل هوایی از آسیا به اروپا را تا 45 درصد افزایش داد.
3. بریتانیا در کانون بحران: فروپاشی تابآوری در سیستم بهداشت ملی (NHS)
بررسی دقیق شواهد نشان میدهد که بریتانیا یکی از آسیبپذیرترین و متأثرترین کشورهای غربی در برابر این شوک زنجیره تأمین بوده است. ساختار اقتصادی و سیاستگذاریهای درمانی در بریتانیا، این کشور را مستعد دریافت شدیدترین ضربات از بحران هرمز کرد.
حدود 85 درصد از کل داروهای تجویز شده در سیستم بهداشت ملی بریتانیا (NHS) را داروهای ژنریکِ فاقد حق اختراع (Off-patent) تشکیل میدهند. از آنجا که بریتانیا تنها حدود 25 درصد از داروهای خود را در داخل تولید میکند، وابستگی عمیقی به خطوط تأمین بینالمللی، به ویژه هند و چین دارد.
3.1. بحران آسپرین: نماد شکنندگی حاشیههای سود
داروهای ژنریک برپایه یک مدل اقتصادی بسیار رقابتی با حاشیه سود بسیار ناچیز و کارایی بالا تولید میشوند. تولیدکنندگان این داروها توانایی جذب شوکهای هزینهای بزرگ را ندارند. هرگونه افزایش ناگهانی در هزینههای عملیاتی، سوخت، بیمه یا حملونقل، این شرکتها را به سرعت به مرز زیاندهی یا توقف تولید میکشاند.
بارزترین و مستندترین نمونه این بحران در بریتانیا، کمبود شدید و افزایش خیرهکننده قیمت داروی پایه و پرمصرفی نظیر آسپرین بود. آسپرین به عنوان یک داروی ضدالتهاب غیراستروئیدی (NSAID)، نه تنها برای تسکین درد و کاهش تب، بلکه به عنوان یک داروی حیاتی ضدپلاکت در دوزهای پایین برای جلوگیری از لخته شدن خون، حملات قلبی و سکتههای مغزی در بیماران پرخطر استفاده میشود.
گزارشهای میدانی در ژانویه 2026 نشان داد که قیمت آسپرین در بریتانیا با رشد ویرانگر 1000 درصدی مواجه شده است. عمدهفروشان برای یک بسته آسپرین که در شرایط عادی تنها 38 پنی (38p) قیمت داشت، تا 7.82 پوند از داروخانهها طلب میکردند.
نتایج یک نظرسنجی رسمی از انجمن ملی داروخانههای بریتانیا (NPA) ابعاد فاجعه را روشنتر کرد: 86 درصد از داروخانهها در سراسر این کشور اعلام کردند که به دلیل اتمام موجودی، قادر به تأمین درخواستهای بیماران برای آسپرین نیستند.
موجودیهای بسیار محدودِ باقیمانده نیز صرفاً برای بیمارانی که دارای شرایط حاد پزشکی بودند یا نسخههای اورژانسی در دست داشتند، به شدت جیرهبندی شد.
3.2. آسیبپذیری ساختاری مدل قیمتگذاری NHS
علاوه بر چالشهای لجستیک، سیاستهای انقباضی و مدل قیمتگذاری NHS نیز بریتانیا را در رقابت جهانی برای خرید داروهای کمیاب در موقعیت بسیار ضعیفی قرار داد.
سیستم بهداشت بریتانیا برای بسیاری از داروها کمتر از یک پوند پرداخت میکند که یکی از پایینترین نرخها در میان کشورهای توسعهیافته جهان است. در شرایط بحران جهانی، زمانی که ظرفیت تولید در هند کاهش یافته و هزینههای حمل به شدت بالا رفته است، تولیدکنندگان و توزیعکنندگان بینالمللی ترجیح میدهند محصولات محدود خود را به بازارهای سودآورتر (مانند ایالات متحده یا کشورهای ثروتمندتر اروپایی) ارسال کنند. کشوری که کمترین قیمت را پیشنهاد میدهد، به ناچار در انتهای صف تأمین قرار میگیرد.
3.3. گسترش بحران به سایر اقلام پزشکی و پاسخ دولت بریتانیا
تأثیرات این بحران به سرعت از آسپرین فراتر رفت. گزارشها حاکی از آن بود که قیمت داروهای پرمصرف روزمره نظیر پاراستامول (استامینوفن) و داروهای درمان تب یونجه در پیشخوان داروخانههای انگلیس از ماه فوریه تا آوریل 2026 با جهش 30 درصدی مواجه شد.
علاوه بر داروها، مدیران NHS نگرانی شدید خود را از کمبود قریبالوقوع و افزایش هزینههای تجهیزات پزشکی و اقلام یکبارمصرف نظیر سرنگها، دستکشهای پزشکی و کیسههای وریدی (IV bags) که مستقیماً از محصولات پتروشیمیایی خاورمیانه و آسیا تولید میشوند، ابراز کردند.
کارشناسان هشدار دادند که این کمبودها ممکن است NHS را مجبور کند تا از سیاست استفاده انبوه از اقلام یکبارمصرف عقبنشینی کرده و به سمت استفاده محتاطانهتر و ترکیب داروها در لحظه نیاز (به جای آمادهسازی از قبل) حرکت کند.
در پاسخ به این آشفتگی، دولت بریتانیا تلاش کرد تا اقدامات کنترلی را به اجرا بگذارد. ایوت کوپر (Yvette Cooper)، وزیر امور خارجه وقت بریتانیا، جلسهای اضطراری با حضور نمایندگان 35 کشور برای بررسی راههای بازگشایی تنگه هرمز و تأمین امنیت زنجیره تامین برگزار کرد.
وزارت بهداشت و مراقبتهای اجتماعی (DHSC) نیز اعلام کرد که «اقدامات پیشگیرانه قدرتمندی» در دست اجرا دارد؛ از جمله صدور پروتکلهای کمبود جدی (Serious-shortages protocols) که به موجب آن مقادیر داروهای آسیبپذیر جیرهبندی میشود و همچنین تسهیل جابهجایی موجودی داروها بین عمدهفروشان و داروخانههای مناطق مختلف کشور (مشابه استراتژیهای دوران پاندمی کووید-19).
با این حال، تولیدکنندگان به طور معمول تنها برای 8 هفته و ذخایر ملی کشورهای اروپایی حداکثر تا 6 ماه داروی پشتیبان در اختیار دارند که در صورت طولانی شدن بحران انسداد هرمز، این سپرها نیز به سرعت تحلیل میروند.
4. اعترافات، مستندات میدانی و صدای متخصصان در غرب
یکی از مهمترین ابعاد این گزارش، بررسی اعترافات، نقلقولها و هشدارهای صریح مقامات صنعتی، تحلیلگران و داروسازان خط مقدم است. این مستندات به وضوح نشان میدهند که ارتباط میان انسداد تنگه هرمز و سختی دسترسی به دارو در غرب واقعیتی تلخ و ملموس است که در سال 2026 تجربه شد.
4.1 اعتراف به شکنندگی استراتژیک (مارک ساموئلز، مدیرعامل Medicines UK):
مارک ساموئلز که نمایندگی تولیدکنندگان داروهای ژنریک در بریتانیا را برعهده دارد، در بیانیهای صریح به نقش جنگ در منطقه اشاره کرده و اعتراف میکند: گسترش درگیریها در ایران و بیثباتی گستردهتر در خاورمیانه، خطر قابلتوجهی برای تأمین دارو در آینده بریتانیا ایجاد کرده است... حملونقل دریایی که مسیر اصلی انتقال اکثر داروهاست، به دلیل انسداد عملی تنگه هرمز تحت فشار شدیدی قرار دارد و فشارهای زنجیرهای مخربی بر زنجیره تأمین جهانی وارد کرده است.
وی در ادامه با اشاره به ماهیت برنامهریزی در داروسازی میافزاید: تولید دارو نیازمند برنامهریزیهای بلندمدت است و عدم قطعیت فعلی، ادامه کار با اطمینان را برای تولیدکنندگان به شدت دشوار ساخته است... هر بحران طولانیمدتی که هزینههای عملیاتی را بالا ببرد، تولیدکنندگان داروهای ژنریک (که 85 درصد نسخههای NHS را تأمین میکنند و حاشیه سود ناچیزی دارند) را به طور نامتناسبی تحت تاثیر قرار داده و منجر به کمبود فیزیکی دارو یا تحمیل هزینههای نجومی بر NHS خواهد شد.
4.2 تحلیل «توفان کامل» و جزئیات پنهان (دیوید ویکس، مدیر ارشد موسسه رتبهبندی Moody's):
دیوید ویکس، مدیر ریسک زنجیره تأمین در نهاد معتبر "مودی" وضعیت را با عبارت «توفان کامل» (The perfect storm) توصیف میکند. وی در تشریح ابعاد بحران میگوید: ما شاهد درگیری در خلیج فارس هستیم که باعث بسته شدن تنگه هرمز شده است و هند که به عنوان داروخانه جهان شناخته میشود، بخش اعظم داروها و مواد مؤثره (APIs) را تولید میکند. با توجه به وضعیت ژئوپلیتیک، خروج این مواد از هند روز به روز دشوارتر میشود.
وی در اعتراف مهم و دقیقی به لایههای پنهان این بحران اشاره کرده و میگوید: کمبودهای فعلی که مستقیماً خود داروها را تحت تأثیر قرار میدهند، نه فقط به خاطر بستهبندی، بلکه ناشی از تأخیر در ترانزیت پیشسازهای پتروشیمیایی (Petrochemical precursors) است که برای ساخت مواد موثره دارویی استفاده میشوند و در برخی موارد تولید آنها کاملاً متوقف شده است... گاهی اوقات مشکل اصلاً کمبود خود ماده دارویی نیست؛ بلکه مشکل آن درپوش لاستیکی و پلاستیکی کوچکی است که روی ویال قرار میگیرد و دوز دارو باید از آن استخراج شود (که به دلیل کمبود مشتقات پتروشیمی خاورمیانه نایاب شده است.
4.3 استیصال داروسازان و موانع قانونی (گرت جونز، مدیر سیاستگذاری انجمن ملی داروخانهها - NPA):
"گرت جونز" با تأیید اینکه افزایش شدید قیمتها نشانه بارز اختلالات عمیق در زنجیره تأمین است، به یک مانع قانونی و ساختاری بزرگ در بریتانیا اعتراف میکند که رنج بیماران را دوچندان کرده است: داروسازان از نظر قانونی به شدت محدود شدهاند و از تغییر نسخهها به جایگزینهای بالینی منع شدهاند (به عنوان مثال، یک داروساز قانوناً نمیتواند در زمان نایاب بودن قرص 20 میلیگرمی، دو قرص 10 میلیگرمی را جایگزین آن کرده و به بیمار بدهد). ما سالهاست از دولت بریتانیا میخواهیم این قوانین دستوپاگیر را تغییر دهد تا بتوانیم بحرانها را بهتر مدیریت کنیم.
وی همچنین صراحتاً به ضعف رقابتی بریتانیا اعتراف کرد: «NHS برای بسیاری از داروها کمتر از یک پوند میپردازد که ارزانتر از اکثر کشورهای مشابه در جهان است. در بحرانی مانند این، وقتی بریتانیا کمترین قیمت را میپردازد و کمبود جهانی وجود دارد، ما کمترین شانس را برای دسترسی به آن دارو داریم.».
4.4 فشار بر داروخانهها و بیماران (دکتر لیلا هانبک و پروفسور لیز برین):
دکتر لیلا هانبک، از چهرههای شناختهشده داروسازان بریتانیا، با ارائه گزارشهای میدانی تأیید کرد که داروسازان در سراسر بریتانیا به طور فزایندهای نگرانی خود را ابراز کردهاند که آشفتگی مداوم در خاورمیانه و جنگ در ایران، مستقیماً به کمبودهای قابلتوجه داروهای ضروری منجر شده است و بیماران باید برای تهیه داروهای خود بارها به داروخانهها مراجعه کنند.
پروفسور لیز برین (از دانشگاه برادفورد) نیز ضمن اشاره به اینکه تأمین 85 درصدی داروها از هند و چین بریتانیا را به شدت آسیبپذیر کرده است، اعتراف کرد که بخشی از افزایش قیمتها ناشی از فرصتطلبی (Opportunism)، احتکار و وحشتِ بازار پس از بسته شدن تنگه هرمز بوده است.
دکتر سلین گوندر (Dr. Céline Gounder)، تحلیلگر پزشکی شبکه CBS News آمریکا نیز در گزارشهای تلویزیونی خود صراحتاً تایید کرد که با بسته شدن یکی از شلوغترین خطوط کشتیرانی جهان، تأمین جهانی دارو مستقیماً در آتش این درگیری گرفتار شده است.
استلا ونوک (Stella Vnook) از شرکت Kaida Biopharma نیز تأیید کرد که اختلالات در تأمین APIs، مواد جانبی (Excipients) و بستهبندی از قبل آغاز شده و منجر به نوسانات برنامهریزی، تأخیرها و افزایش شدید هزینههای حمل و نقل برای داروهای ژنریک و بیولوژیک شده است.
 5. تاثیرات بحران بر ایالات متحده آمریکا: تاخیر در بروز علائم اما عمیق در پیامدها
ایالات متحده آمریکا با وجود داشتن زیرساختهای اقتصادی و لجستیکی قدرتمندتر و بافرهای موجودی بزرگتر، به هیچوجه از ترکشهای بحران هرمز در امان نماند. وابستگی ساختاری آمریکا به هندوستان (تأمین 47 درصد داروهای ژنریک و 15 درصد داروهای بیوسیمیلار از این کشور) به این معنا بود که هرگونه اختلال انرژی و پتروشیمی در هند، با یک تأخیر زمانی کوتاه مستقیماً بازار بهداشت و درمان آمریکا را تهدید خواهد کرد.
5.1. سپرهای موجودی و دادههای هشداردهنده کمبود دارو
برخلاف بریتانیا که به دلیل ذخایر کمتر و سیستم توزیع متمرکزتر، به سرعت دچار کمبودهای نقطهای (مانند بحران آسپرین در عرض چند هفته) شد، ایالات متحده به دلیل مدلهای ذخیرهسازی متفاوت، با تاخیر بیشتری مواجه شد.
در آمریکا، توزیعکنندگان عمده (مانند Cardinal، McKesson و Cencora) معمولاً 25 تا 30 روز موجودی فیزیکی ذخیره دارند و تولیدکنندگان دارویی نیز به طور میانگین حدود 180 روز کالای نهایی را نگهداری میکنند. با این حال، استراتژیستهای زنجیره تأمین هشدار دادند که این بافرها تنها زمان میخرند و تأثیرات قیمتی ناشی از رشد هزینههای حمل هوایی از هند و خاورمیانه، ظرف 4 تا 6 هفته به مصرفکننده نهایی در آمریکا منتقل میشود.
دادههای رسمی و سیستمهای ردیابی دارویی آمریکا، نشان از تعمیق بحران داشتند. طبق گزارش سپتامبر 2026 انجمن داروسازان سیستمهای بهداشتی آمریکا (ASHP)، تا 26 آگوست 2026، بالغ بر 192 قلم دارو در ایالات متحده به طور رسمی در وضعیت کمبود قرار داشتند که نسبت به آمار 187 مورد در ماه می، افزایش نشان میداد.
دادههای این نهاد نشان میدهد که طول مدت کمبود داروها در آمریکا به شدت در حال افزایش است؛ به طوری که میانگین مدت زمان کمبود یک دارو از حدود 2 سال در سال 2019، به 4.3 سال در 2024 و به رکورد 5.3 سال در سال 2025 رسیده و این روند در بحران 2026 تشدید شده است. داروهای بسیار حساس و حیاتی که در طول تابستان 2026 وارد فهرست کمبود شدند شامل موارد زیر بود:
توسیلیزوماب (Tocilizumab): داروی تزریقی برای درمان آرتریت روماتوئید متوسط تا شدید.
کلسیتریول (Calcitriol): برای پیشگیری و درمان افت کلسیم در بیماران مبتلا به نارسایی کلیوی.
پنتوستاتین (Pentostatin): داروی شیمیدرمانی برای درمان نوعی سرطان خون (لوسمی سلول مویی).
توبرکولین (Tuberculin): تزریق داخل جلدی برای تشخیص بیماری سل.
ایوپامیدول (Iopamidol): یک عامل حاجب (Contrast agent) بسیار مهم که در فرآیندهای تصویربرداری نظیر سیتی اسکن (CT) و اشعه ایکس کاربرد حیاتی دارد. به طور کلی عوامل حاجب مورد نیاز برای اسکنهای CT و MRI حدود 10 درصد از کمبودهای جدید در آمریکا را تشکیل دادند.
از نظر دستهبندی درمانی، داروهای سیستم عصبی مرکزی (CNS) بیشترین میزان کمبود فعال را داشتند و پس از آن داروهای ضدمیکروبی، عوامل شیمیدرمانی و داروهای هورمونی قرار گرفتند. همچنین 16 درصد از کمبودها مربوط به مواد کنترلشده (Controlled substances) بود.
5.2. فشارهای مضاعف: جنگ تعرفهها و چالشهای قانونی در آمریکا
بحران زنجیره تأمین و لجستیک ناشی از بسته شدن تنگه هرمز، در داخل ایالات متحده با یک بحران سیاسی و اقتصادی دیگر گره خورد. در حالی که هزینههای حملونقل و مواد اولیه به دلیل جنگ افزایش یافته بود، کاخ سفید در جولای 2026 تعرفههای جدیدی را بر داروهای ژنریک وارداتی اعلام کرد که از اول آگوست اجرایی شد.
این تعرفهها برای دو سال اول صفر درصد، برای سال سوم 100 درصد و پس از آن 200 درصد تعیین شد. در حالی که داروهای برند (با حق اختراع) معمولاً حاشیه سود کافی برای جذب این هزینهها را دارند، تولیدکنندگان داروهای ژنریک که روی حاشیههای بسیار نازک فعالیت میکنند، زیر فشار ترکیبی هزینههای لجستیک خاورمیانه و تعرفههای جدید، توان رقابت را از دست دادند.
همزمان، احکام دیوان عالی آمریکا پیچیدگیهای بیشتری ایجاد کرد. دن بل (Dan Bell)، مدیر ارشد استراتژی در نهاد Marken UPS Healthcare Precision Logistics، تشریح کرد که دیوان عالی آمریکا در پروندهای (Learning Resources, Inc. v. Trump) اختیار رئیسجمهور برای اعمال یکجانبه تعرفهها بر اساس قانون اختیارات اقتصادی اضطراری بینالمللی (IEEPA) را لغو کرد.
این حکم به معنای آن بود که شرکتهای بیوفارما باید فورا کدهای طبقهبندی تعرفه (HTS) خود را ممیزی کرده تا مشخص کنند کدام داروها مشمول تعرفههای لغوشده IEEPA و کدام مشمول تعرفههای همچنان فعال (نظیر بخش 301 و 122) هستند.
این عدم قطعیت قانونی و تعرفهای در کنار تورم هزینههای حمل هوایی ناشی از اجتناب از مناطق پروازممنوع در خاورمیانه، باعث شد شرکتهای دارویی در راهاندازی کارآزماییهای بالینی در آمریکا دچار تردید شده و استراتژیهای پرتاب محصولات (Launch pricing) خود را به سمت بازارهای باثباتتر آسیا و اتحادیه اروپا متمایل کنند.
در پاسخ به این شکنندگیهای سیستماتیک ساختاری، روند انتقال تولید به داخل (Reshoring) سرعت گرفت. به عنوان مثال، شرکت داروسازی هندی لوپین (Lupin) که یکی از غولهای تولید ژنریک است، اعلام کرد مبلغ 250 میلیون دلار برای ساخت یک تأسیسات تولیدی جدید در کورال اسپرینگز (Coral Springs) ایالت فلوریدا با تمرکز بر داروهای تنفسی سرمایهگذاری خواهد کرد تا وابستگی به مسیرهای ترانزیتی طولانی و پرخطر را کاهش دهد.
6. پیامدهای ثانویه و خسارات جانبی: کارآزماییهای بالینی، هلیوم و فروپاشی انسانی
اثرات انسداد تنگه هرمز صرفاً به توزیع داروهای رایج در داروخانهها محدود نبود، بلکه پیامدهای گستردهتری در سطوح کلان پزشکی، تحقیقاتی و بشردوستانه داشت:
6.1. توقف پیشرفتهای پزشکی و تحقیقات بالینی
همانطور که پیشتر اشاره شد، زنجیره تأمین تجهیزات و مواد مورد نیاز برای کارآزماییهای بالینی در ایالات متحده به شدت به تولیدات API در آسیا و کریدورهای ترانزیتی خاورمیانه وابسته است.
تغییر اجباری مسیر محمولهها، هزینههای تحقیق و توسعه (R&D) را به طرز چشمگیری افزایش داد و باعث تأخیر در عرضه داروهای نوآورانه، اختلال در برنامهریزیهای دقیق کلینیکی و تورم در هزینههای مواد جانبی و بستهبندی (مانند آلومینیوم خام) شد.
علاوه بر آمریکا، کشورهای حاشیه خلیج فارس (GCC) نظیر قطر، عربستان سعودی و امارات متحده عربی که در سالهای اخیر در حال تبدیل شدن به مراکز و قطبهای جدید انجام کارآزماییهای بالینی در جهان بودند، به دلیل توقف واردات تجهیزات و داروهای حیاتی، با توقف پروژههای تحقیقاتی خود مواجه شدند.
6.2. بحران تجهیزات تشخیصی: حلقه مفقوده هلیوم
یکی از پیامدهای ثانویه، عجیب و بسیار مخرب این درگیریها، اختلال در تأمین هلیوم جهانی و تاثیر آن بر ماشینآلات تصویربرداری بود. قطر دومین تولیدکننده بزرگ هلیوم در جهان است و حمله به شهر صنعتی راس لافان (Ras Laffan) قطر در 18 مارس 2026، تولید این گاز استراتژیک را در معرض خطر جدی قرار داد.
 اهمیت هلیوم در علم پزشکی به این دلیل است که برای خنکسازی سیمپیچهای ابررسانا در حدود 50,000 دستگاه تصویربرداری تشدید مغناطیسی (MRI) فعال در سراسر جهان ضروری است. محدودیتهای طولانیمدت در تولید و ترانزیت، قیمت این گاز را به شدت افزایش داد و باعث ایجاد فشار مضاعف بر سیستمهای تشخیص پزشکی و تأخیر در انجام سالانه بیش از 95 میلیون اسکن MRI در جهان شد.
6.3. بحران بشردوستانه و فلج شدن عملیات سازمان جهانی بهداشت (WHO)
بسته شدن حریم هوایی و مسیرهای دریایی خاورمیانه، عملیات امدادی و بشردوستانه را نیز مختل کرد. مرکز لجستیک و توزیع سازمان جهانی بهداشت (WHO) در دبی که نقشی کلیدی در واکنش به فوریتهای بهداشتی جهانی ایفا میکند، به دلیل بسته شدن حریم هوایی منطقهای مجبور به تعلیق کامل عملیات خود شد. این توقف باعث شد تا محمولههایی به ارزش 8 میلیون دلار نتوانند وارد این هاب لجستیکی شوند.
در نتیجه، پاسخگویی به بیش از 50 درخواست تأمین اضطراری از 25 کشور نیازمند جهان مختل شد؛ از جمله ارسال محمولهای شامل 6 میلیون دلار داروی حیاتی که برای نوار غزه در نظر گرفته شده بود، در بحبوحه نیاز شدید، متوقف ماند. عملیات منطقهای سازمان جهانی بهداشت همچنین با یک شکاف مالی و کسری بودجه 70 درصدی مواجه شد، چراکه درگیریها باعث اخلال در تخصیص و ارسال 18 میلیون دلار کمکهای بهداشتی بشردوستانه شده بود.
7. چشمانداز آینده و پارادوکس تابآوری
تجربه تلخ انسداد تنگه هرمز در سال 2026، پس از بحران پاندمی کووید-19، به وضوح نشان داد که پارادایم و الگوی غالب در مدیریت زنجیره تأمین جهانی نیازمند بازنگری اساسی است.
مدل کسبوکاری که بر پایه «تأمین بهموقع» (Just-in-Time) و کاهش حداکثری هزینههای انبارداری بنا شده بود، کارایی اقتصادی بالایی در زمان صلح و ثبات داشت، اما فاقد هرگونه «تابآوری» در برابر شوکهای ژئوپلیتیک بود.
شرکتهای داروسازی بزرگ که داروهای دارای حق اختراع تولید میکنند، اگرچه دارای حاشیه سود بالاتر و منابع بیشتری برای نظارت بر زنجیره تأمین خود بودند، اما مشخص شد که حتی آنها نیز به دلیل لایههای پنهان وابستگی (به ویژه وابستگی به تامینکنندگان انحصاری مواد شیمیایی پایه و پتروشیمیایی در خاورمیانه و آسیا) به شدت آسیبپذیرند.
توافق چارچوب اولیه میان ایالات متحده و ایران در 15 ژوئن 2026 برای توقف درگیریها و بازگشایی تنگه هرمز، اگرچه روزنه امیدی ایجاد کرد، اما کارشناسان زنجیره تأمین هشدار دادند که بازگشت به حالت عادی بلافاصله رخ نخواهد داد.
عملیات مینروبی و پاکسازی آبراهه نیازمند هفتهها زمان بود و اعطای حق حاکمیت مشترک بر ناوبری به ایران و عمان (با دوره معافیت 60 روزه برای عبور رایگان و دریافت عوارض پس از آن) عدم قطعیت را در برنامهریزیهای بلندمدت ترانزیتی حفظ کرد.
بررسی جامع مستندات، دادههای آماری و اعترافات متولیان سیستمهای دارویی در سراسر جهان در سال 2026 اثبات میکند که مسدود شدن تنگه هرمز اثرات منفیِ قطعی، عمیق و ویرانگری بر دسترسی به دارو در اروپا (بهویژه بریتانیا) و ایالات متحده آمریکا داشته است.
این شوک ژئوپلیتیک، با قطع شریانهای حیاتی نفت خام، پایههای صنعت پتروشیمی را متزلزل کرد و از طریق فلج کردن ظرفیتهای تولید در هند (به عنوان بزرگترین تولیدکننده داروهای ژنریک)، زنجیره تأمین جهانی را با بحرانی بیسابقه مواجه ساخت.
بریتانیا به دلیل ساختار قیمتگذاری سختگیرانه سیستم NHS و وابستگی 85 درصدی به واردات داروهای ژنریک با حاشیه سود ناچیز، در خط مقدم این آسیب قرار گرفت و بیماران به طور ملموس با قفسههای خالی داروهای حیاتی نظیر آسپرین و افزایش قیمتهای 1000 درصدی مواجه شدند.
در ایالات متحده نیز، هرچند بافرهای موجودی اولیه توانستند شوک فیزیکی را تا حدودی به تاخیر بیندازند اما در نهایت طولانی شدن بحران، تورم هزینههای حمل هوایی و چالشهای تعرفهای، منجر به ثبت رکوردهای جدید در تعداد و مدت زمان کمبود داروها در این کشور شد.
این بحران تاریخی ثابت کرد که امنیت سلامت و بهداشت کشورهای غربی، ارتباطی ناگسستنی با امنیت انرژی و ثبات ژئوپلیتیک خاورمیانه دارد. انتظار میرود سیاستگذاران در اروپا و آمریکا در دهههای آینده، با درس گرفتن از این رویداد، استراتژیهای خود را از مدلهای بهینهسازی صرف هزینهها عبور داده و با سرمایهگذاری سنگین بر بومیسازی تولیدات دارویی (Reshoring)، حفظ ذخایر استراتژیک بلندمدتتر و یافتن جایگزینهای غیرپتروشیمیایی برای بستهبندی، تابآوری سیستمهای بهداشتی خود را در برابر شوکهای آتی تضمین کنند.
همانطور که تحلیلگران موسسه Crowell Global Advisors به درستی اشاره کردند: «ارزانترین زنجیره تأمین، تنها تا زمانی ارزانترین است که از کار نیفتد»؛ و بسته شدن تنگه هرمز به جهان ثابت کرد که بهای این ارزانی میتواند تهدید مستقیم سلامت میلیونها بیمار باشد.