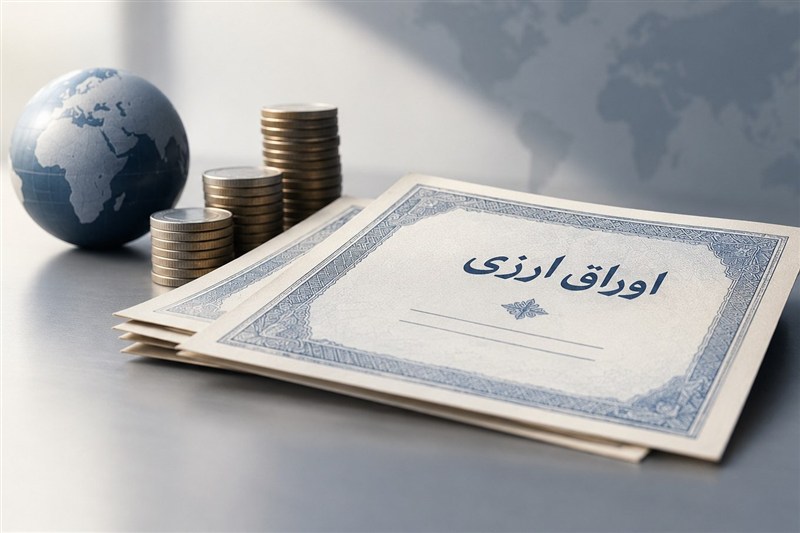
 اوراق مرابحه در صورت انتخاب پروژهها با درآمد صادراتی پایدار، به ابزار تأمین مالی طرحهای پیشران تبدیل میشوند.
به گزارش خبرنگار اقتصادی عصر قانون: استفاده از ابزارهای تأمین مالی ارزی در سالهای اخیر به یکی از مسیرهای مورد توجه سیاستگذار برای تأمین منابع مورد نیاز پروژههای بزرگ اقتصادی تبدیل شده است. در این میان، اوراق مرابحه ارزی میتواند بهعنوان ابزاری برای تجهیز منابع ارزی مورد نیاز طرحهای پیشران مورد استفاده قرار گیرد؛ با این حال، موفقیت این ابزار به انتخاب دقیق پروژهها و طراحی سازوکار مشخص برای بازپرداخت اصل و سود اوراق وابسته است.
اوراق مرابحه ارزی؛ تأمین مالی در برابر یک دارایی یا جریان درآمدی مشخص
در ساختار اوراق مرابحه، تأمین مالی باید به یک معامله یا دارایی واقعی متصل باشد. در نسخه ارزی این ابزار نیز مسئله اصلی صرفاً جذب منابع ارزی نیست، بلکه باید مشخص شود منابع حاصل از انتشار اوراق دقیقاً در چه پروژهای مصرف میشود و بازپرداخت آن از چه محل درآمدی صورت خواهد گرفت.
به همین دلیل، انتشار اوراق مرابحه ارزی برای پروژههای بزرگ باید به طرحهایی محدود شود که از یک سو دارای توجیه اقتصادی و ظرفیت ایجاد درآمد ارزی باشند و از سوی دیگر، جریان نقدی آنها قابلیت پیشبینی و کنترل داشته باشد.
پروژههایی مانند توسعه میادین نفت و گاز، تکمیل زنجیره ارزش پتروشیمی، پتروپالایشگاهها و خطوط انتقال انرژی میتوانند در صورت برخورداری از درآمد صادراتی پایدار، در زمره طرحهای قابل بررسی برای این نوع تأمین مالی قرار گیرند.
انتخاب پروژه؛ نخستین حلقه کاهش ریسک نکول
یکی از مهمترین پرسشها در خصوص اوراق مرابحه ارزی، نحوه انتخاب پروژههای واجد شرایط است. صرف بزرگ بودن یک طرح یا قرار گرفتن آن در فهرست پروژههای اولویتدار، نمیتواند مبنای مناسبی برای انتشار اوراق باشد.
طرح منتخب باید از نظر میزان سرمایهگذاری، زمان بهرهبرداری، ظرفیت تولید، بازار فروش، درآمد ارزی و هزینههای عملیاتی مورد ارزیابی قرار گیرد. همچنین باید مشخص باشد که پروژه از چه زمانی وارد مرحله درآمدزایی میشود و آیا درآمدهای حاصل از آن برای پوشش تعهدات ارزی در سررسید کفایت میکند یا خیر.
در این چارچوب، پروژههای پیشران نظیر طرحهای تکمیلکننده پارس جنوبی یا خطوط انتقال انرژی، در صورت برخورداری از جریان درآمدی مشخص، میتوانند گزینههای مناسبتری نسبت به طرحهایی باشند که هنوز فاقد بازار فروش یا مدل درآمدی روشن هستند.
درآمد صادراتی چگونه وثیقه بازپرداخت اوراق میشود؟
مسئله مهم دیگر، نحوه تضمین بازپرداخت اوراق است. اگر قرار باشد درآمد صادراتی پروژه پشتوانه اوراق قرار گیرد، باید سازوکاری وجود داشته باشد که این درآمد در طول دوره انتشار اوراق قابل رصد و کنترل باشد و پیش از هرگونه مصرف دیگر، سهم مربوط به بازپرداخت تعهدات اوراق اختصاص پیدا کند.
در چنین ساختاری میتوان حساب مشخصی برای دریافت درآمدهای صادراتی پروژه تعریف کرد و جریان وجوه حاصل از صادرات را به نحوی مدیریت کرد که اصل و سود اوراق در سررسیدهای تعیینشده از محل همان درآمدها پرداخت شود. این موضوع علاوه بر کاهش ریسک نکول، امکان ارزیابی دقیقتر اعتبار پروژه را برای سرمایهگذاران فراهم میکند.
با این حال، صرف تعیین یک درآمد صادراتی بهعنوان پشتوانه، به معنای حذف کامل ریسک نیست. نوسان قیمت جهانی محصول، کاهش تولید، اختلال در صادرات، تغییر شرایط بازار و حتی مشکلات انتقال وجوه میتواند توان بازپرداخت پروژه را تحت تأثیر قرار دهد. بنابراین، ارزیابی ریسک باید پیش از انتشار اوراق انجام شود.
تضمین دولتی یا درآمد پروژه؛ کدام مسیر کمریسکتر است؟
یکی از نکات کلیدی در طراحی این ابزار، تفکیک میان «تضمین بازپرداخت» و «پشتوانه درآمدی» است. اگر دولت مستقیماً بازپرداخت اوراق را تضمین کند، بخشی از ریسک از پروژه به منابع عمومی منتقل میشود. این موضوع میتواند در کوتاهمدت اعتماد سرمایهگذار را افزایش دهد، اما در صورت توسعه گسترده این روش، تعهدات بالقوهای برای دولت ایجاد خواهد کرد.
در مقابل، اگر بازپرداخت صرفاً بر مبنای درآمد صادراتی پروژه باشد، انضباط مالی بیشتری ایجاد میشود، اما سرمایهگذار نیز باید ریسک عملکرد پروژه را بپذیرد. از این رو، طراحی ترکیبی از وثیقههای واقعی، حساب کنترلشده درآمدهای صادراتی، بیمه یا ضمانت معتبر و سازوکار جبران کسری میتواند ریسک اوراق را کاهش دهد.
اوراق ارزی بدون پروژه معتبر، صرفاً انتقال ریسک است
در نهایت، اوراق مرابحه ارزی زمانی میتواند به تأمین مالی پایدار پروژههای پیشران کمک کند که انتشار آن به پروژههای دارای درآمد ارزی واقعی و قابل سنجش محدود شود. در غیر این صورت، این ابزار به جای تأمین مالی توسعهای، صرفاً تعهد ارزی جدیدی برای اقتصاد ایجاد خواهد کرد.
بنابراین، نقطه آغاز این سیاست نه تعیین حجم انتشار اوراق، بلکه تشکیل سبدی از پروژههای دارای توجیه اقتصادی، جریان نقدی ارزی مشخص و امکان کنترل درآمدهای صادراتی است. هرچه ارتباط میان منابع حاصل از انتشار اوراق و درآمد واقعی پروژه شفافتر باشد، امکان کاهش ریسک نکول و افزایش اعتماد سرمایهگذاران نیز بیشتر خواهد بود.
https://asrghanoon.ir/?p=156020

نظرات